Deine Traumimmobilie zu finden ist der erste große Schritt. Wir unterstützen dich dabei, den passenden Wohnkredit oder Immobilienkredit dafür zu finden. Dafür vergleichen wir Angebote österreichischer Banken und Bausparkassen und entwickeln eine Finanzierung, die zu deinem Vorhaben, deinen Eigenmitteln und deiner finanziellen Situation passt.
Ob Wohnungskauf, Hausbau oder Renovierung: Eine gut geplante Immobilienfinanzierung schafft die Grundlage dafür, dass die monatliche Belastung auch langfristig zu deinem Leben passt.
Hausfinanzierung
Wohnungsfinanzierung
Gewerbeimmobilien finanzieren
Dein Traum. Unsere Mission.
Die Suche nach der perfekten Immobilie ist aufregend – auch die richtige Finanzierung zu finden, kann herausfordernd sein. Steigende Zinsen machen die Wahl der richtigen Finanzierung wichtiger denn je.
Umso wichtiger ist eine Finanzierung, die nicht nur heute funktioniert, sondern auch zu deinen weiteren Lebensplänen passt.
Dank unserer starken Partnerschaften mit österreichischen Banken und Bausparkassen sichern wir dir die optimalen Konditionen. Dabei betrachten wir Zinsen, Laufzeit, Eigenmittel, monatliche Rate und weitere Konditionen nicht isoliert, sondern als Teil deiner gesamten Finanzierung.
Dein persönlicher Ansprechpartner begleitet dich von der ersten Orientierung über den Bankenvergleich bis zur passenden Finanzierungslösung. Unabhängig, transparent und auf deine finanzielle Situation abgestimmt.
Hast du dir diese Fragen schon einmal gestellt?
Kaufen oder mieten – was ist wirklich die beste Entscheidung für dich?
Ist deine Hausbank wirklich die beste Wahl für deine Finanzierung?
Wie viel kannst du sparen, wenn du mehrere Angebote vergleichst?
Schon 0,2 % weniger Zinsen bei einem 500.000 € Kredit bedeuten über 20.000 € Ersparnis in 35 Jahren! Wir helfen dir, genau diese Möglichkeiten zu nutzen.
Mit unserem unabhängigen Netzwerk aus Banken, Bausparkassen und BIS Kreditaustria finden wir die besten Konditionen für dich – transparent, fair und auf deine Zukunft ausgerichtet.
INDIVIDUELLE FINANZIERUNGSLÖSUNGEN FÜR DEINE IMMOBILIE
Marktanalyse und Vergleich
Wir vergleichen Angebote österreichischer Banken und Bausparkassen und prüfen, welcher Wohnkredit, Hypothekarkredit oder welches Bauspardarlehen zu deinem Vorhaben passt.
Persönliche Finanzierungsberatung
Gemeinsam betrachten wir Projektkosten, Eigenmittel, Einkommen, gewünschte Laufzeit und deine langfristige finanzielle Planung. Daraus entwickeln wir eine Finanzierung, die zu deiner persönlichen Situation passt.
Konditionen im Gesamtbild
Zinsen sind wichtig, aber nicht der einzige Faktor. Wir betrachten auch Laufzeit, monatliche Rate, Gebühren, Flexibilität und die Gesamtkosten deiner Finanzierung.
Dein feel-ZINSUPDATE
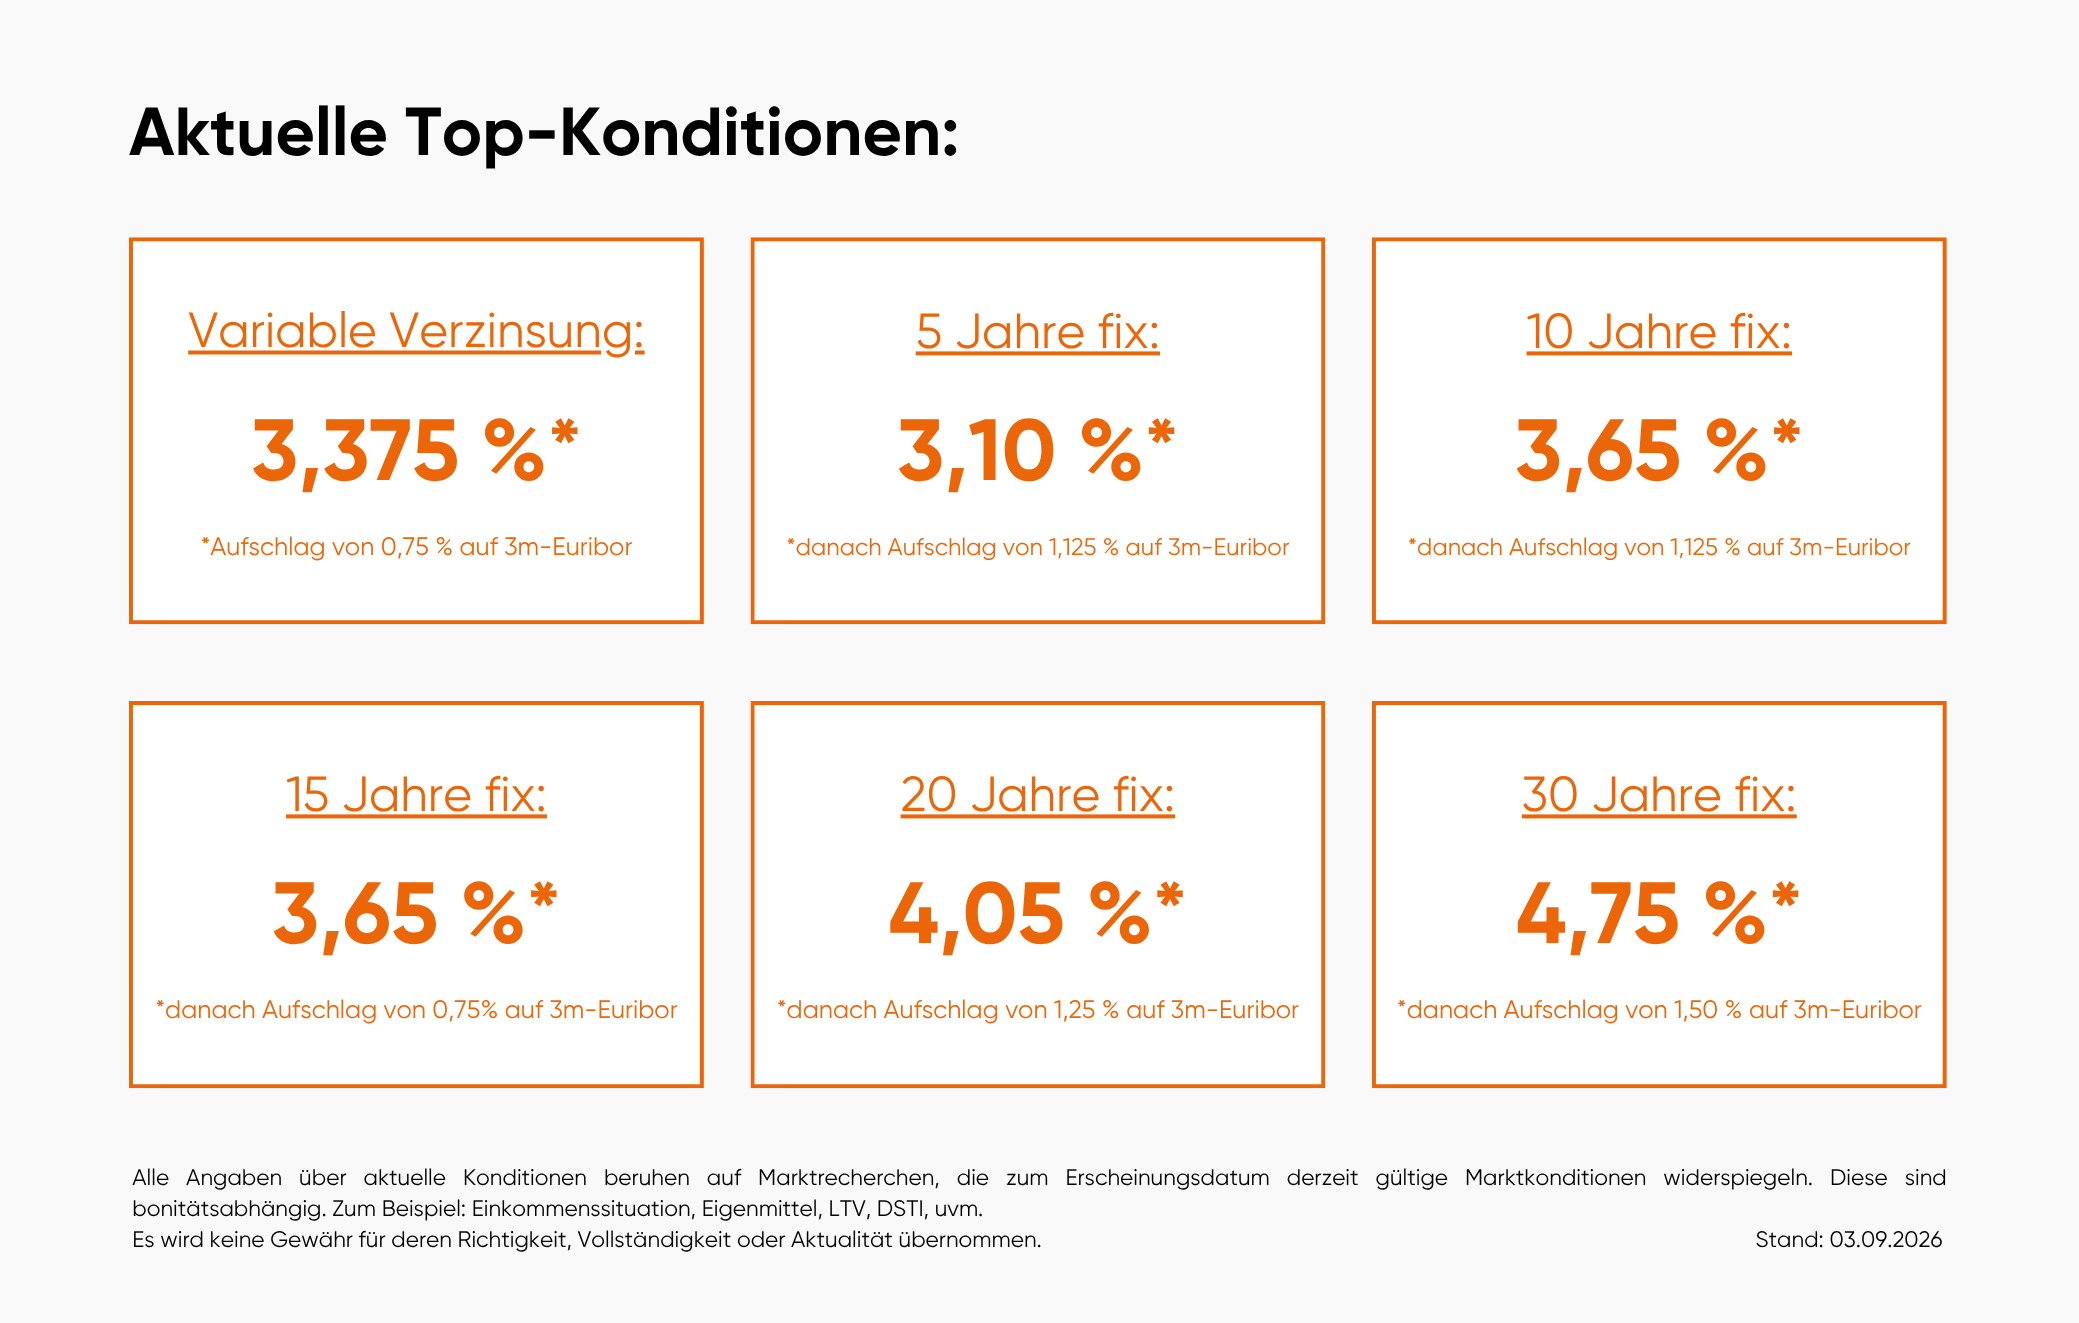
Aktuelle Zinsen für Wohnkredite und Immobilienfinanzierungen in Österreich auf einen Blick.
Wir beobachten laufend die Konditionen am österreichischen Finanzierungsmarkt und vergleichen ausgewählte Angebote von Banken und Bausparkassen. So erhältst du regelmäßig eine aktuelle Orientierung zu Zinsen für Immobilienkredite, möglichen Laufzeiten und Finanzierungskonditionen.
Wichtig: Das Zinsupdate dient als erste Orientierung. Welche Konditionen für deine persönliche Finanzierung tatsächlich möglich sind, hängt unter anderem von Eigenmitteln, Einkommen, Bonität und dem jeweiligen Vorhaben ab.
Zinsupdates per E-Mail erhalten
Kostenlos, unverbindlich und jederzeit kündbar: Auf Wunsch senden wir dir unser aktuelles feel-ZINSUPDATE regelmäßig und kostenlos per E-Mail. So behältst du die Entwicklungen am österreichischen Finanzierungsmarkt im Blick.
Verschaffe dir einen ersten Überblick über mögliche Kreditraten und die Größenordnung deiner Finanzierung. Mit unserem Rechner kannst du verschiedene Beträge und Laufzeiten durchspielen und deine Wohnfinanzierung besser einschätzen. Die Berechnung dient als erste Orientierung. Welche Finanzierung und Konditionen tatsächlich möglich sind, prüfen wir anschließend gerne individuell mit dir.
NEUER WOHNKREDIT ODER BESTEHENDEN KREDIT OPTIMIEREN?
Ob du einen neuen Wohnkredit für Wohnung, Haus oder Grundstück suchst oder einen bestehenden Kredit überprüfen möchtest: Wir vergleichen deine Möglichkeiten und zeigen dir, welche nächsten Schritte sinnvoll sind.
Neues Kreditangebot einholen:
Bestehenden Kredit prüfen:
Service neu gedacht
Wie wir dich mit unserem feel-Konzept unterstützen können:
Wir konstruieren ein Portfolio - nur für dich.
Unsere Kostenstruktur ist einfach, klar und transparent.
Wir vermeiden Interessenskonflikte und bieten umfassende Beratung und Betreuung.
Feel Partnerschaften
GEMEINSAM ZUR PASSENDEN VERANLAGUNGSSTRATEGIE
Wer Geld anlegen und langfristig Vermögen aufbauen möchte, hat heute viele Möglichkeiten. Aktien, Anleihen, ETFs, Investmentfonds oder Gold unterscheiden sich hinsichtlich Chancen, Risiken und Anlagehorizont. Gemeinsam betrachten wir deine Ziele, deine finanzielle Situation und deine Risikobereitschaft und entwickeln daraus eine Veranlagung, die langfristig zu dir passt.
Welche Kosten kommen zum Kaufpreis noch dazu?
Rechne mit circa 10 % des Kaufpreises an Kaufnebenkosten. Den größten Anteil machen die Grunderwerbsteuer mit 3,5 % und die Eintragungsgebühr für das Eigentumsrecht mit 1,1 % aus. Dazu kommen eine mögliche Maklerprovision von bis zu 3,6 % und die Vertragserrichtung durch einen Notar oder Rechtsanwalt mit circa 1,8 %. Diese Kosten müssen in der Regel aus Eigenmitteln gedeckt werden, sofern der Bank keine Ersatzsicherheiten zur Verfügung stehen. Genau deshalb liegt der tatsächliche Eigenmittelbedarf höher, als es die Beleihungsquote allein vermuten lässt.
Wie viel Eigenkapital brauche ich für eine Immobilienfinanzierung?
Als Richtwert solltest du mit rund 20 % des Kaufpreises rechnen. Der Wert ergibt sich aus zwei Größen: Banken orientieren sich an einer Beleihungsquote von maximal 90 % des Immobilienwerts. Dazu kommen die Kaufnebenkosten von circa 10 %, die zusätzlich aus Eigenmitteln zu decken sind.
Seit dem Auslaufen der KIM-Verordnung am 30. Juni 2025 ist das keine verbindliche Vorgabe mehr, sondern eine Erwartungshaltung der Aufsicht. Die Institute führen sie intern weitgehend fort, begründete Abweichungen im Einzelfall sind aber wieder möglich. Wie weit eine Bank dabei geht, ist sehr unterschiedlich. Genau deshalb lohnt sich der Vergleich mehrerer Institute.
Wie viel Kredit kann ich mir leisten?
Ausgangspunkt ist nicht der Kaufpreis, sondern das Haushaltseinkommen. Als Orientierung gilt, dass alle Kreditraten zusammen rund 40 % des monatlichen Haushaltsnettoeinkommens nicht übersteigen sollten. Bestehende Verpflichtungen wie Leasingraten, Konsumkredite oder ausgeschöpfte Kontorahmen werden dabei mitgerechnet.
Ebenso wichtig ist die Haushaltsrechnung, also eine Gegenüberstellung deiner Einnahmen und Ausgaben des täglichen Lebens. Daraus wird ersichtlich, ob der finanzielle Spielraum für die geplante Kreditrate tatsächlich vorhanden ist.
WELCHE ALTERNATIVEN GIBT ES ZUM SPARBUCH?
Für kurzfristig verfügbare Rücklagen kann ein Sparbuch weiterhin eine Funktion erfüllen. Wer sein Geld langfristig veranlagen möchte, kann darüber hinaus beispielsweise Aktien, Anleihen, ETFs, Investmentfonds oder andere Anlageklassen berücksichtigen. Welche Alternative zum Sparbuch zu deinen Zielen passt, hängt insbesondere von Anlagehorizont, Verfügbarkeit und Risikobereitschaft ab.
Fixzins oder variabler Zinssatz: Was ist besser?
Diese Frage lässt sich nicht pauschal beantworten, weil es dabei weniger um eine Zinsprognose geht als um deine Belastbarkeit und dein Bedürfnis nach Sicherheit. Entscheidend ist, wie viel Schwankung dein Haushalt tatsächlich verkraftet, wie lange du die Immobilie halten willst und ob Sondertilgungen geplant sind.
Ein Fixzinssatz macht die Rate über die vereinbarte Bindungsdauer planbar. Ein variabler Zinssatz setzt sich dagegen aus einem Referenzzinssatz und einem vertraglich festgelegten Aufschlag zusammen. In Österreich ist das meist der 3-Monats-EURIBOR, angepasst wird üblicherweise quartalsweise. Damit profitierst du von fallenden Zinsen, trägst aber ebenso das Risiko steigender Zinsen. Auch eine Aufteilung auf beide Varianten ist möglich.
Welches Modell zu dir passt, sehen wir uns vor der Entscheidung gemeinsam an. Dazu gehört auch die Frage, was ein späterer Wechsel oder eine vorzeitige Rückzahlung kosten würde.
Was kostet mich die Finanzierung über feel FINANCE?
Für die erfolgreiche Vermittlung erhalten wir ein Kreditvermittlungsentgelt, das in der Regel zwischen 1 % und 3 % des Kreditbetrags liegt. Es wird üblicherweise über den Kredit mitfinanziert und ist in den Angeboten, im ESIS-Merkblatt und im Vertrag transparent ausgewiesen. Dafür begleiten wir dich durch den gesamten Finanzierungsprozess: Aufbereitung, Abwicklung und Verhandlung mit den Banken. Dabei geht es nicht nur um den Zinssatz, sondern auch um die einmaligen und laufenden bankseitigen Kosten sowie um die weiteren Parameter der Finanzierung. Ziel ist eine Gesamtkonstellation, die für dich über die Laufzeit günstiger und flexibler ist als ein einzelnes Bankangebot.
Welche Unterlagen brauche ich und wie lange dauert es bis zur Zusage?
Benötigt werden Unterlagen zu deiner Person, zu deinem Einkommen und zum Objekt: also etwa Ausweis, Einkommensnachweise wie Gehaltszettel oder Jahresabschlüsse sowie Fotos und Pläne der Immobilie. Eine individuelle Checkliste erstellen wir anhand deiner persönlichen Situation, damit wir die Finanzierung bestmöglich für die infrage kommenden Banken aufbereiten können.
Ob du neu mit dem Geldanlegen beginnst oder bereits ein Portfolio aufgebaut hast: Gemeinsam bringen wir Struktur in deine Veranlagung und richten sie langfristig an deinen Zielen aus.